Bij het repareren van een slot vindt de betaling van de factuur vaak plaats in een stressvolle context, soms laat in de avond of in het weekend. De particulier moet kiezen tussen creditcard, contant geld of bankoverschrijving, en elk betaalmiddel heeft verschillende gevolgen in geval van een geschil over het gefactureerde bedrag.
Onherroepelijkheid van de betaling en slotreparatie: de valkuil om te kennen voordat je betaalt
Het punt dat zelden wordt behandeld in de gidsen over slotenmakerij betreft de moeilijkheid om een bedrag dat achteraf is betaald terug te vorderen. Ongeacht het gebruikte middel, is een ter plaatse gevalideerde betaling moeilijk aan te vechten als de klant het bedrag op het moment van de interventie heeft geaccepteerd.
Voor de creditcard geldt dat een blokkade in principe niet dient om een bedrag te betwisten dat de kaarthouder zelf heeft goedgekeurd. Het betreft verlies, diefstal of een transactie die zonder toestemming van de houder is uitgevoerd. Een onenigheid over de prijs van een vervangen cilinder valt hier niet onder.
De bankoverschrijving, vooral de instantoverschrijving, vormt een nog duidelijker probleem. Eenmaal uitgevoerd, is de instantoverschrijving vrijwel onherroepelijk, en het terugvorderen van de fondsen in geval van een valse RIB of commerciële druk blijft zeer gecompliceerd. De particulier die betaalt onder druk van een opdringerige slotenmaker verliest zijn belangrijkste speelruimte. U kunt de kwestie van de betaalmethoden die door professionals in de slotenmakerij worden geaccepteerd hier in dit artikel bekijken dat de gangbare praktijken in detail beschrijft.
De enige echte bescherming, ongeacht de betaalmethode, blijft de ondertekende offerte vóór de interventie, de gedetailleerde factuur en het betalingsbewijs. Deze drie documenten vormen de basis voor een latere klacht.
Creditcard om een slotenmaker te betalen: de dominante reflex en zijn beperkingen
De creditcard is het meest gebruikte betaalmiddel in Frankrijk voor dagelijkse transacties, inclusief thuisdiensten. Het gebruik ervan bij een slotreparatie kan worden verklaard door drie praktische redenen.
- De particulier hoeft geen contant geld bij zich te hebben, wat belangrijk is wanneer een dichtgevallen deur zich op een onverwacht moment voordoet.
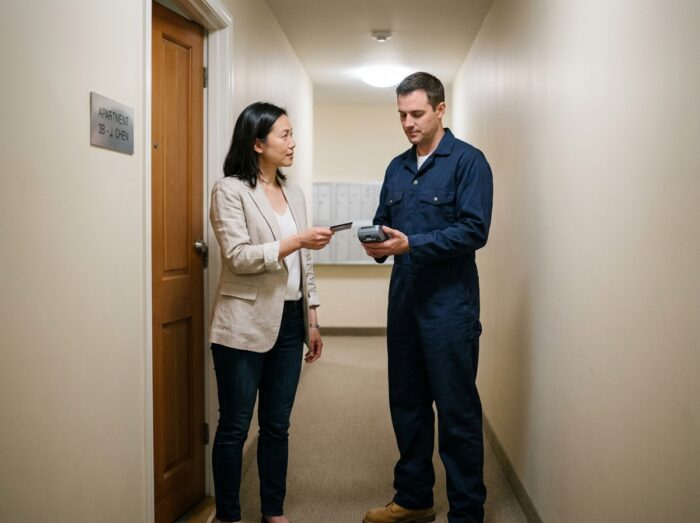
- De draagbare betaalterminal (TPE) is gebruikelijk geworden bij ambachtslieden, inclusief slotenmakers die in noodgevallen ingrijpen.
- De transactie laat een gedateerde banktrace achter, nuttig in geval van betwisting van het bedrag of de geleverde dienst.
De belangrijkste beperking heeft te maken met de netwerkkwaliteit. In sommige kelders, ondergrondse parkeergarages of landelijke gebieden heeft de TPE geen ontvangst. De slotenmaker kan dan om een alternatieve betaling vragen, vaak contant.
Bewaar het betalingsbewijs van de creditcard en de factuur is de reflex die je moet hebben. Zonder deze documenten verliest een beroep op de bank of een consumentenorganisatie aan geloofwaardigheid.
Contactloos betalen en limieten
Contactloos betalen werkt doorgaans tot een door de uitgevende bank vastgestelde limiet. Voor een reparatie waarvan het bedrag deze drempel overschrijdt, zal de pincode worden gevraagd. Op zich verandert dit niets aan de bescherming van de consument, maar het invoeren van de code geeft soms een vals gevoel van definitieve goedkeuring van het bedrag. Het is niet de pincode die juridisch bindend is, maar de acceptatie van de offerte.
Contant geld voor een slotreparatie: een teruglopende maar niet onbelangrijke praktijk
Contante opnames met de kaart zijn in Frankrijk voor het tweede jaar op rij afgenomen, zowel in volume als in bedrag. Deze trend maakt het algemene advies “zorg voor contant geld voor een noodgeval” steeds minder realistisch. Veel particulieren hebben simpelweg geen aanzienlijk bedrag in biljetten meer bij zich of thuis.
Contante betalingen worden echter nog steeds geaccepteerd door de meeste slotenmakers, en ze bieden een concreet voordeel: de klant beheert precies het bedrag dat hij overhandigt. Geen uitgestelde afschrijving, geen stille overschrijding.
Het risico daarentegen is het gebrek aan traceerbaarheid. Een weinig scrupuleuze professional kan een onvolledige factuur verstrekken of helemaal geen factuur uitreiken. Zonder factuur is er geen mogelijkheid tot beroep bij de départementale directie voor de bescherming van de bevolking (DDPP).
Wettelijke limiet voor contante betalingen
In Frankrijk kan een particulier een professional contant betalen binnen de door de regelgeving vastgestelde limiet. Boven deze drempel moet de betaling via een traceerbare methode (kaart, overschrijving, cheque) verlopen. Altijd een gedetailleerde factuur eisen beschermt de consument, zelfs voor een betaling in biljetten.
Instantoverschrijving om een slotenmaker te betalen: de nieuwe optie om in de gaten te houden
De instantoverschrijving wint terrein als alternatief voor betaling met de kaart bij een urgente reparatie. Sinds 9 januari 2025 mag de prijs niet hoger zijn dan die van een klassieke overschrijving. En sinds 9 oktober 2025 moeten de banken in de eurozone de uitgifte ervan mogelijk maken. Deze regelgevende evolutie, voortkomend uit de Europese verordening (EU) 2024/886, verandert de situatie voor thuisdiensten.
In de praktijk kan een slotenmaker zijn RIB ter plaatse communiceren en de betaling binnen enkele seconden ontvangen, ook ‘s avonds of in het weekend. De instantoverschrijving werkt zonder betaalterminal, wat de afhankelijkheid van het mobiele netwerk elimineert.
Specifieke voorzorgsmaatregelen voor overschrijvingen
De onherroepelijkheid van de instantoverschrijving maakt het een hulpmiddel dat met voorzichtigheid moet worden gehanteerd. Voordat je de overdracht valideert, zijn er twee controles nodig.
- Vergelijk het bedrag dat op de bankapp wordt weergegeven met dat op de ondertekende offerte, regel voor regel (verplaatsing, arbeid, onderdelen, cilinder).
- Controleer of de verstrekte RIB overeenkomt met de handelsnaam of het SIRET-nummer van de slotenmaker, en niet met een derde rekening.
- Bewaar een screenshot van de bevestiging van de overschrijving naast de papieren of PDF-factuur.
Een overschrijving naar een valse RIB, onder druk van een oneerlijke tussenpersoon, vertegenwoordigt een vrijwel zekere verlies. Er is een bankberoep mogelijk, maar dit leidt zelden tot resultaat wanneer de klant zelf de operatie heeft geïnitieerd.
Factuur en offerte: wat de particulier beschermt ongeacht de betaalmethode
De betaalmethode is slechts één aspect van de betaling. De echte bescherming van de consument berust op de documentatie van de dienst. Een gedetailleerde offerte, ondertekend vóór de start van de werkzaamheden, bindt de slotenmaker aan de prijs. De factuur, die aan het einde van de interventie wordt overhandigd, moet de exacte aard van de geïnstalleerde onderdelen, het tarief voor de arbeid en eventuele reiskosten vermelden.
Zonder ondertekende offerte wordt het betwisten van een factuur een administratieve en juridische hindernisbaan. Of de betaling nu met de kaart, contant of via een overschrijving is gedaan, het is dit document dat de basis vormt voor elke klacht.
De keuze van de betaalmethode bij een slotreparatie hangt dus minder af van de persoonlijke voorkeur dan van het gewenste niveau van traceerbaarheid. De creditcard biedt de beste balans tussen praktische bruikbaarheid en bewijs. De instantoverschrijving wint aan relevantie dankzij de recente Europese regelgeving, maar de onherroepelijkheid ervan vereist extra waakzaamheid. Contant geld, dat in gebruik afneemt, blijft geaccepteerd maar stelt de particulier meer bloot in het geval van een gebrek aan factuur.