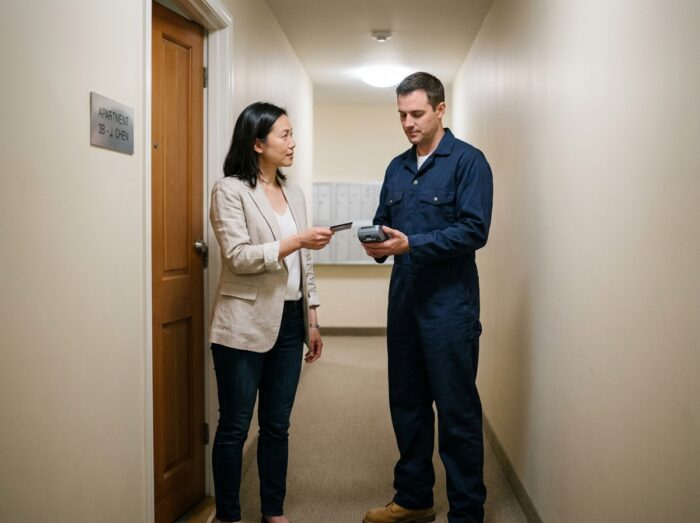
Lors d’un dépannage de serrure, le règlement de la facture intervient souvent dans un contexte de stress, parfois tard le soir ou un week-end. Le particulier doit choisir entre carte bancaire, espèces ou virement, et chaque moyen de paiement implique des conséquences différentes en cas de litige sur le montant facturé.
Irrévocabilité du paiement et dépannage de serrure : le piège à connaître avant de régler
Le point rarement abordé dans les guides sur la serrurerie concerne la difficulté à récupérer une somme versée après coup. Quel que soit le moyen utilisé, un paiement validé sur place est difficile à contester si le client a accepté le montant au moment de l’intervention.
Pour la carte bancaire, une opposition ne sert en principe pas à contester un montant que le porteur a lui-même autorisé. Elle concerne la perte, le vol ou une opération effectuée sans le consentement du titulaire. Un désaccord sur le prix d’un cylindre remplacé ne relève pas de ce cadre.
Le virement, surtout instantané, pose un problème encore plus net. Une fois exécuté, le virement instantané est quasi irrévocable, et récupérer les fonds en cas de faux RIB ou de pression commerciale reste très compliqué. Le particulier qui règle sous la contrainte d’un serrurier pressant perd sa principale marge de manœuvre. Vous pouvez approfondir la question des modes de règlement acceptés par les professionnels de la serrurerie en allant voir cet article qui détaille les pratiques courantes.
La seule protection réelle, quel que soit le moyen de paiement, reste le devis signé avant intervention, la facture détaillée et le ticket de paiement. Ces trois documents constituent le socle d’une réclamation ultérieure.
Carte bancaire pour payer un serrurier : le réflexe dominant et ses limites
La carte bancaire est le moyen de paiement le plus utilisé en France pour les transactions du quotidien, y compris les prestations de service à domicile. Son usage lors d’un dépannage de serrure s’explique par trois raisons pratiques.
- Le particulier n’a pas besoin de prévoir une somme en liquide, ce qui compte lorsqu’une porte claquée survient à une heure imprévue.
- Le terminal de paiement portable (TPE) est devenu courant chez les artisans, y compris les serruriers intervenant en urgence.
- La transaction laisse une trace bancaire horodatée, utile en cas de contestation du montant ou de la prestation réalisée.
La limite principale tient à la couverture réseau. Dans certains sous-sols, parkings souterrains ou zones rurales, le TPE ne capte pas. Le serrurier peut alors demander un règlement alternatif, souvent en espèces.
Conserver le ticket de carte bancaire et la facture est le réflexe à avoir. Sans ces documents, un recours auprès de la banque ou d’une association de consommateurs perd en crédibilité.
Paiement sans contact et plafonds
Le sans contact fonctionne généralement jusqu’à un plafond fixé par la banque émettrice. Pour un dépannage dont le montant dépasse ce seuil, le code PIN sera demandé. En soi, cela ne change rien à la protection du consommateur, mais le fait de taper son code donne parfois un faux sentiment de validation définitive du montant. Ce n’est pas le code PIN qui engage juridiquement, c’est l’acceptation du devis.
Espèces pour un dépannage de serrure : un usage en recul mais pas anodin
Les retraits d’espèces par carte ont reculé pour la deuxième année consécutive en France, en volume comme en montant. Cette tendance rend le conseil générique « prévoyez du liquide pour une urgence » de moins en moins réaliste. Beaucoup de particuliers n’ont tout simplement plus de somme significative en billets chez eux ou sur eux.
Le paiement en espèces reste toutefois accepté par la majorité des serruriers, et il présente un avantage concret : le client maîtrise exactement la somme qu’il remet. Pas de prélèvement différé, pas de dépassement silencieux.
Le risque, en revanche, est l’absence de traçabilité. Un professionnel peu scrupuleux peut fournir une facture incomplète ou ne pas en émettre du tout. Or, sans facture, aucun recours n’est possible auprès de la direction départementale de la protection des populations (DDPP).
Plafond légal du paiement en espèces
En France, un particulier peut régler un professionnel en espèces dans la limite fixée par la réglementation. Au-delà de ce seuil, le paiement doit passer par un moyen traçable (carte, virement, chèque). Exiger systématiquement une facture détaillée protège le consommateur, même pour un règlement en billets.
Virement instantané pour régler un serrurier : la nouvelle option à surveiller
Le virement instantané gagne du terrain comme alternative au paiement par carte lors d’un dépannage urgent. Depuis le 9 janvier 2025, sa tarification ne peut pas dépasser celle d’un virement classique. Et depuis le 9 octobre 2025, les banques de la zone euro doivent permettre son émission. Cette évolution réglementaire, issue du règlement européen (UE) 2024/886, change la donne pour les prestations de service à domicile.
En pratique, un serrurier peut communiquer son RIB sur place et recevoir le paiement en quelques secondes, y compris le soir ou le week-end. Le virement instantané fonctionne sans terminal de paiement, ce qui supprime la dépendance au réseau mobile.
Les précautions spécifiques au virement
L’irrévocabilité du virement instantané en fait un outil à manier avec précaution. Avant de valider le transfert, deux vérifications sont nécessaires.
- Comparer le montant affiché sur l’application bancaire avec celui indiqué sur le devis signé, ligne par ligne (déplacement, main-d’œuvre, pièces, cylindre).
- Vérifier que le RIB fourni correspond bien au nom commercial ou au numéro SIRET du serrurier, et non à un compte tiers.
- Conserver une capture d’écran de la confirmation de virement en plus de la facture papier ou PDF.
Un virement envoyé vers un faux RIB, sous la pression d’un intervenant malhonnête, représente une perte sèche quasi certaine. Le recours bancaire existe mais aboutit rarement lorsque le client a lui-même initié l’opération.
Facture et devis : ce qui protège le particulier quel que soit le moyen de paiement
Le moyen de paiement n’est qu’un aspect du règlement. La vraie protection du consommateur repose sur la documentation de la prestation. Un devis détaillé, signé avant le début des travaux, engage le serrurier sur le prix. La facture, remise à la fin de l’intervention, doit mentionner la nature exacte des pièces posées, le tarif de la main-d’œuvre et les éventuels frais de déplacement.
Sans devis signé, contester une facture devient un parcours d’obstacles administratif et juridique. Que le paiement soit fait par carte, en espèces ou par virement, c’est ce document qui fonde toute réclamation.
Le choix du moyen de paiement lors d’un dépannage de serrure dépend donc moins de la préférence personnelle que du niveau de traçabilité recherché. La carte bancaire offre le meilleur compromis entre praticité et preuve. Le virement instantané gagne en pertinence grâce à la réglementation européenne récente, mais son caractère irrévocable impose une vigilance accrue. Les espèces, en recul dans les habitudes, restent acceptées mais exposent davantage le particulier en l’absence de facture.